欧州の政策枠組み〔欧州連合(EU)および各国の政策〕の概要および主要国の概況については、第1回の記事で示した。第4回では、さらに詳しく欧州の再生可能エネルギー(以下、再エネ)化の状況、再エネ比率が高い国の政策および再エネの普及を支える再エネ優先ルールや電力市場に関わる制度を紹介したい。
Ⅰ. 欧州における再エネ導入の進捗と国別動向 |
【1】主要国・地域における再エネ比率の比較
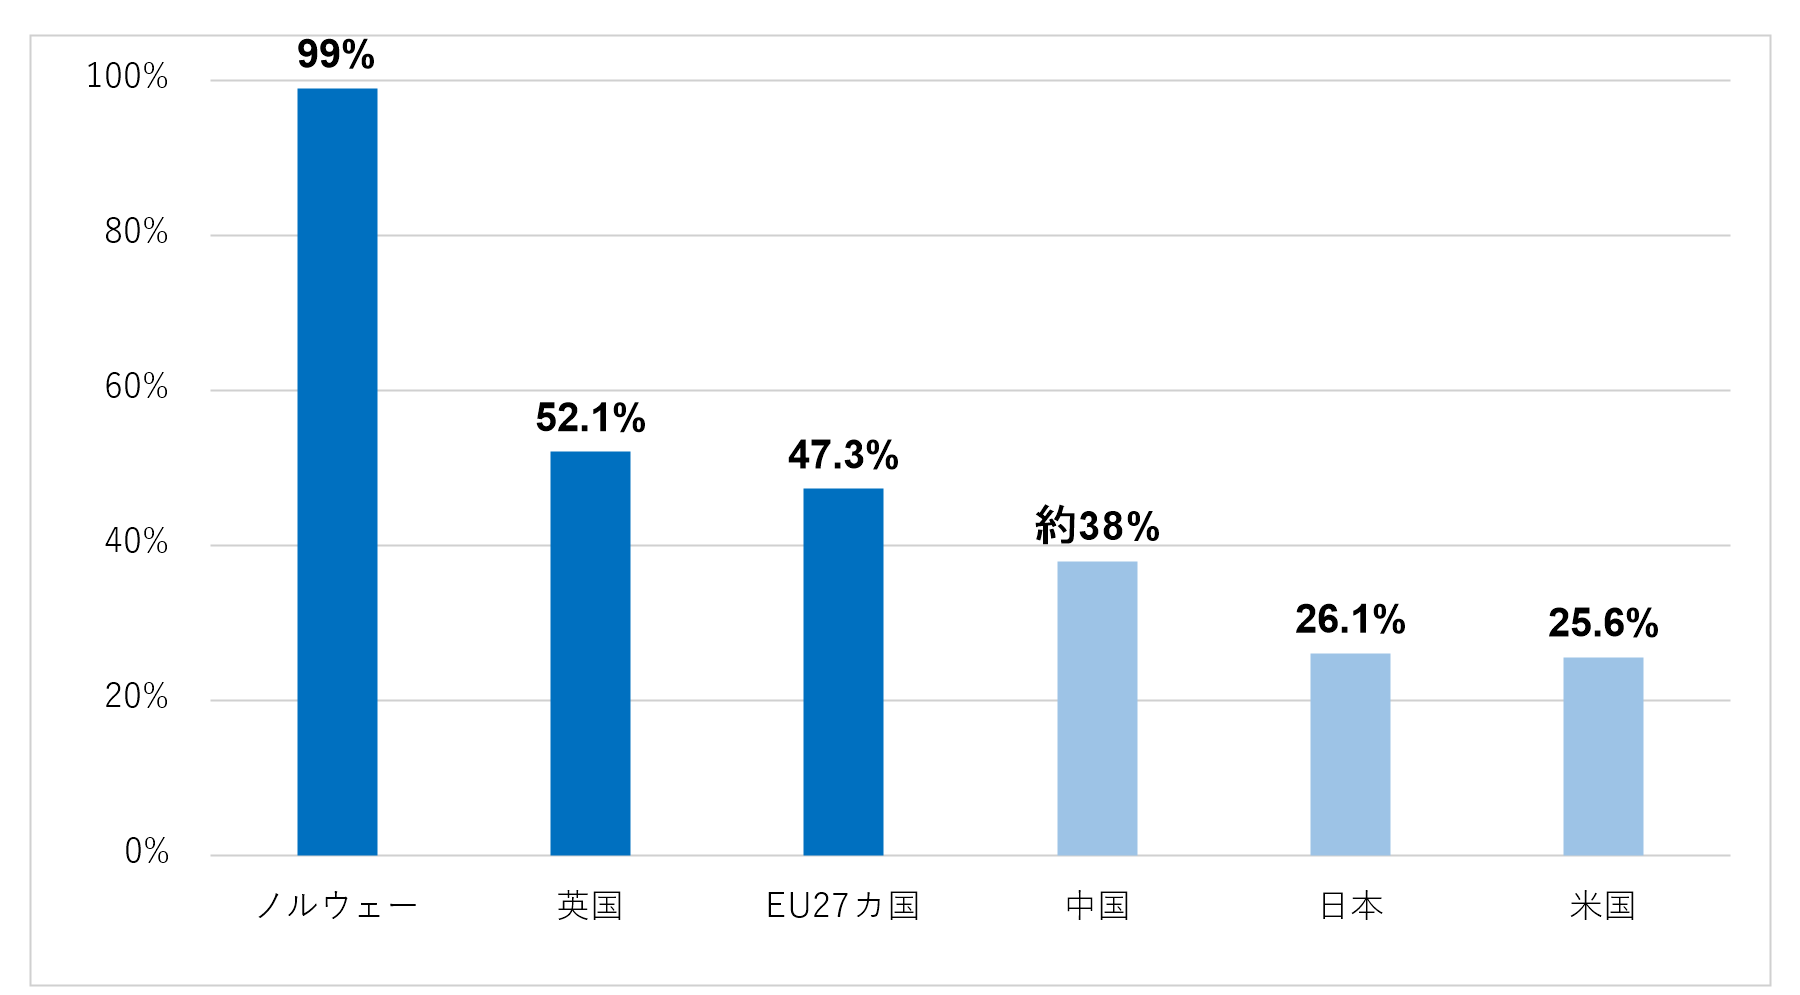
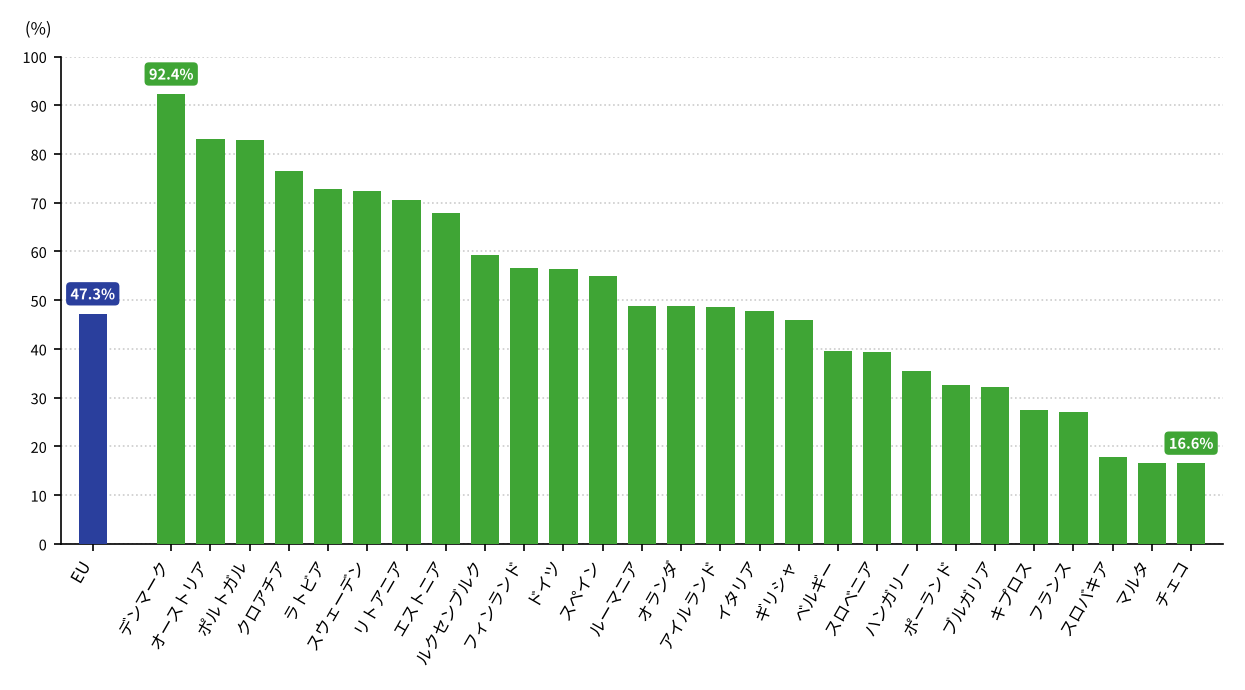
図1に示すように、EU域内で発電された電力に占める再エネの比率(発電量ベース)は、2025年に47.3%に達しており、世界の主要国・地域の中でも極めて高い水準にある。EU加盟国の中には、再エネ比率が際立って高い国が存在する。デンマークでは、風力発電を中心に再エネが発電量の92.4%を占めている。またオーストリアとポルトガルでも、水力・風力・太陽光発電の組み合わせにより、再エネ比率は80%を超えている。
EU非加盟国を含めて見ても、欧州には再エネ比率の高い国が多い。例えばノルウェーは水力発電を主とし、99%と非常に高い再エネ比率を維持している。英国も、洋上風力の拡大を背景に、2025年には再エネ比率が52%に達している。
EU全体では、発電量ベースの再エネ比率は2024年の47.2%から微増傾向であり、再エネが欧州電力システムの主力電源として定着しつつあることが確認できる。
また、図2にEU27加盟国の再エネ比率を示す。
図1 ノルウェー(EU非加盟)、英国(EU非加盟)、EU27カ国、中国、日本、米国の2025年の電力の再エネ割合(発電量ベース)
出所 以下の情報元のデータをもとに著者作成
ノルウェー https://www.regjeringen.no/en/documents/voluntary-national-review-2026-norway/id3170662/
英国 https://assets.publishing.service.gov.uk/media/6a6a27478319ab05f7caa1ce/DUKES_2026_Chapter_6.pdf
EU27カ国 https://ec.europa.eu/eurostat/web/products-eurostat-news/w/ddn-20260319-2
中国 https://www.nea.gov.cn/20260212/742b8c6a078347b0b39de676c05c5d58/c.html
日本 https://www.isep.or.jp/archives/library/15738
米国 https://www.eia.gov/electricity/monthly/epm_table_grapher.php?t=epmt_1_1 から計算
注:発電所内で消費する電力の控除方法や、自家発自家消費の把握範囲が異なるため、厳密には同一基準による比較ではない。
図2 EU27カ国平均および加盟国各国の2025年の電力の再エネ割合(発電量ベース)
【2】高い再エネ比率を実現する3カ国の政策アプローチ
第1回の記事では、ドイツ、英国、ポルトガルの政策の概要を紹介した。本稿ではこれに続き、ノルウェー、デンマーク、イタリアの3か国について、それぞれのエネルギー政策と特徴を整理する。ノルウェーはEU加盟国ではないものの、電力セクター(電力部門)における再エネ比率は欧州でも突出して高い。デンマークはEU加盟国の中で再エネ比率が最も高い国である。一方イタリアは、資源国ではなく、再エネ比率はEU27か国の平均に近い水準に位置している。
〔1〕ノルウェー
(1)2035年に最大75%削減へ:高水準水力を背景とした独自目標
ノルウェーはEU非加盟国であり、欧州グリーンディールやRED III(レッドスリー。Renewable Energy Directive、再エネ指令。REDIIIは2023年11月に発効した最新版)といったEUのエネルギー・気候政策を法的に直接適用する立場にはないが、実質的にはEUと同等水準の温室効果ガス(GHG)削減目標を独自に設定している。2018年に発効した気候変動法(Climate Change Act)では2050年までに1990年比で90〜95%削減、2030年までに50〜55%削減という中長期目標を定めた注1。さらに、2025年6月にはパリ協定に基づくNDC(Nationally Determined Contribution、排出削減目標)として、2035年までに1990年比で少なくとも70〜75%削減する目標を提示した注2。
同国の電力供給は歴史的に水力発電が中心となっており、その比率は長年90%前後で推移してきた。2025年では89.9%を占めている注3。すなわち、同国の高い再エネ比率は、近年の政策転換によるものではなく、構造的なものだ。残りは主として風力発電であり、火力発電は2%未満にとどまる。
(2)スウェーデンとの電力証書市場を契機とした風力発電開発
風力発電については2000年以前から導入されていたが、本格的な拡大は2010年代に始まった。主要な推進策の1つが、2012年にスウェーデンとの間で創設・運用が開始された電力証書市場である。この制度では、電力小売事業者や大口需要家に対して、一定量の証書の購入が義務付けられている。当初、両国は2012年から2020年の間に合計28.4TWh(そのうちノルウェー分は13.2TWh)の再エネ電力量を新たに創出する計画を立てており、この目標は2019年に前倒しで達成されている注4。電力証書市場は、新規導入目標の達成後も既存設備の制度的整理のため、2035年まで運用が継続される予定である。
①洋上風力: 2040年に40GWを目指す大規模開発計画
洋上風力の現在の導入容量は大きくないが、開発に積極的である。2020年には合計4.5GW分の開発のために2海域を開放し、2030年までに初の大規模洋上風力案件の完成、2040年までに発電容量の40GWへの拡大を目指している。
②陸上風力:開発中断を経て導入された「地域受容性」ルール
一方、陸上風力については、景観や自然環境、地域社会との摩擦が大きな課題となった。このためノルウェー政府は2019年に新規案件の許認可を一時停止し、制度の全面的な見直しを実施した。その後、2022年に許認可要件を改訂した上で手続きを再開している。改訂後の制度では、地域住民や自治体が計画初期段階から関与することが明確に位置づけられ、社会的受容性の確保が重視されている。
参考として、アイスランドもノルウェーと同様に、電力のほぼ全量を再エネで賄っている国である。2025年時点の電源構成では、水力発電が約70%、地熱発電が約30%を占めており、化石燃料による発電はほぼ存在しない注5。
注1 https://klimautvalget2050.no/mandate/
注2 https://www.regjeringen.no/en/whats-new/norge-har-meldt-inn-sitt-nye-klimamal-til-fn/id3112346/
注3 https://www.ssb.no/en/energi-og-industri/statistikker/elektrisitet/aar Table 7
注4 https://www.oecd.org/content/dam/oecd/en/publications/reports/2022/08/norway-2022-energy-policy-review_8dd73551/7411c642-en.pdf
注5 https://uos.is/raforkueftirlitid/greiningar-og-gogn/uppsett-afl-og-raforkuframleidsla
- この記事のキーワード
バックナンバー


関連記事

【第1回】転換を図る米国、現状打破を探る欧州
2025年9月8日 0:00

欧州の風力発電最前線 ― 第6回 日本のスマートグリッドがガラパゴス技術にならないために ―
2015年8月1日 0:00

WFES 2026(UAE:アブダビ)イベント・レポート:脱炭素が加速する「中東市場」と日本企業の新たな商機はどこか
2月26日 14:38

「容量市場」「需給調整市場」は競争市場になり得るか
2020年7月11日 0:00

可決・成立した新FIT法と再エネ・新エネ戦略〔前編〕―認定制度、買取価格の改革で持続可能な再エネの導入拡大を目指す―
2016年7月1日 0:00

欧州の風力発電最前線 ―第7回 (最終回) 将来のスーパーグリッドを支える風力発電―
2015年9月1日 0:00
筆者の人気記事


新着記事


新刊情報