【1】系統統合の難所:IEA「6つの段階」から見る欧州の位置付け
Ⅱ. 急速な再エネ統合を可能にした制度と市場の設計 |
【1】系統統合の難所:IEA「6つの段階」から見る欧州の位置付け
一般に、電力系統における再エネの導入が進むほど、さらなる再エネの系統統合は難しくなる。国際エネルギー機関(IEA)は、太陽光発電や風力発電の導入拡大に伴って顕在化する課題と対応策を整理し、「変動性再エネの系統統合の6つの段階」という枠組みとして提示している。欧州の多くの国は、2025年時点でこの枠組みの第3段階から第5段階の間の比較的進んだ段階に位置付けられている(表1中、太字の国)。
表1 IEA「変動性再エネの系統統合の6つの段階」まとめ
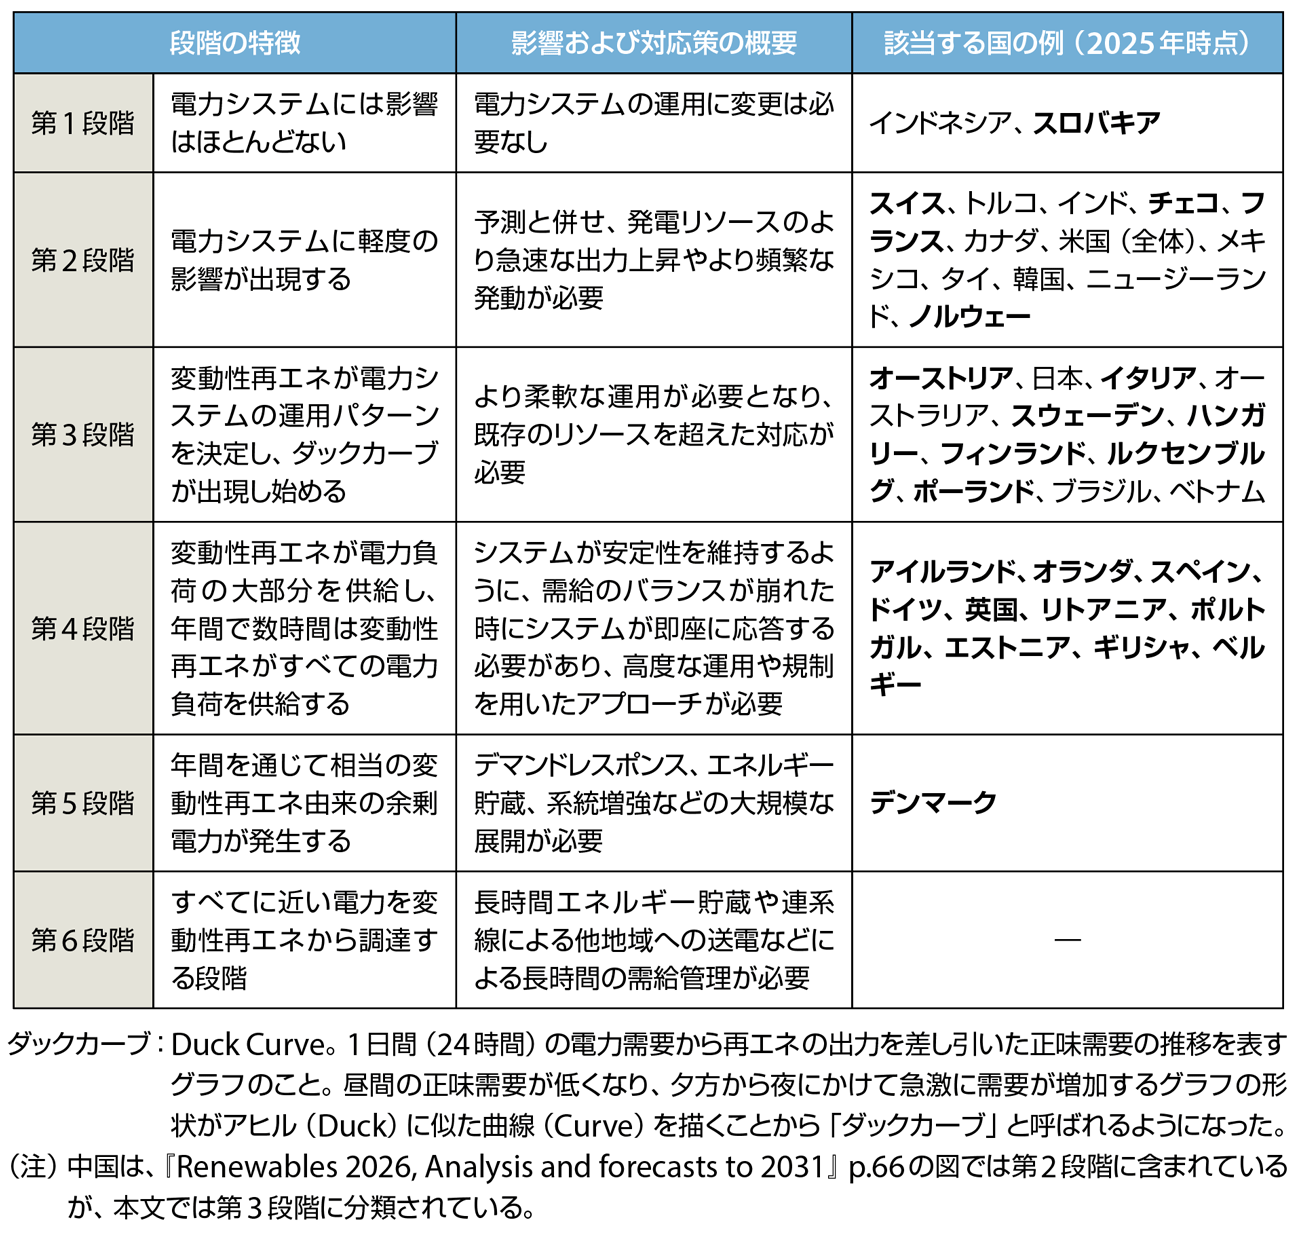
出所 IEA (2024) Integrating Solar and Wind, https://iea.blob.core.windows.net/assets/4e495603-7d8b-4f8b-8b60-896a5936a31d/IntegratingSolarandWind.pdf(6つの段階の枠組み)およびIEA (2026) Renewables 2026, https://www.iea.org/reports/renewables-2026(国の例)をもとに著者作成
本記事の冒頭では、欧州の平均再エネ比率が米国、中国、日本などと比較して高いことを示した。なぜ欧州では再エネを急速に導入し、系統に統合することが可能だったのか。
第1回記事で取り上げた欧州グリーンディールやRED IIIといった政策目標、固定価格買取制度などの導入支援策に加え、欧州には国境を越えた連系線が発達しており、電力を広域で融通できるという地理的・制度的な強みがある。さらに、再エネの統合を可能にした背景には、こうした物理的条件だけでなく、政策に基づく再エネの優先措置や電力市場の設計といった制度面の要因が大きく寄与している。以下では、これらの点について整理する。
【2】再エネ普及を支えた「接続」「利用」「給電」の優先ルール
〔1〕欧州の電力産業の自由化と構造改革
再エネの優先ルールの前提となるのが、欧州の電力産業の自由化と構造改革の動きである。これについて簡単に説明する。
欧州の電力産業の構造改革の土台は、1996年の「第1次エネルギーパッケージ」から2009年の「第3次エネルギーパッケージ」までの指令および2001年と2009年の再生可能エネルギー指令である。これらの概要について図3にまとめる。
図3 欧州の電力産業構造と再エネに関わる基本政策
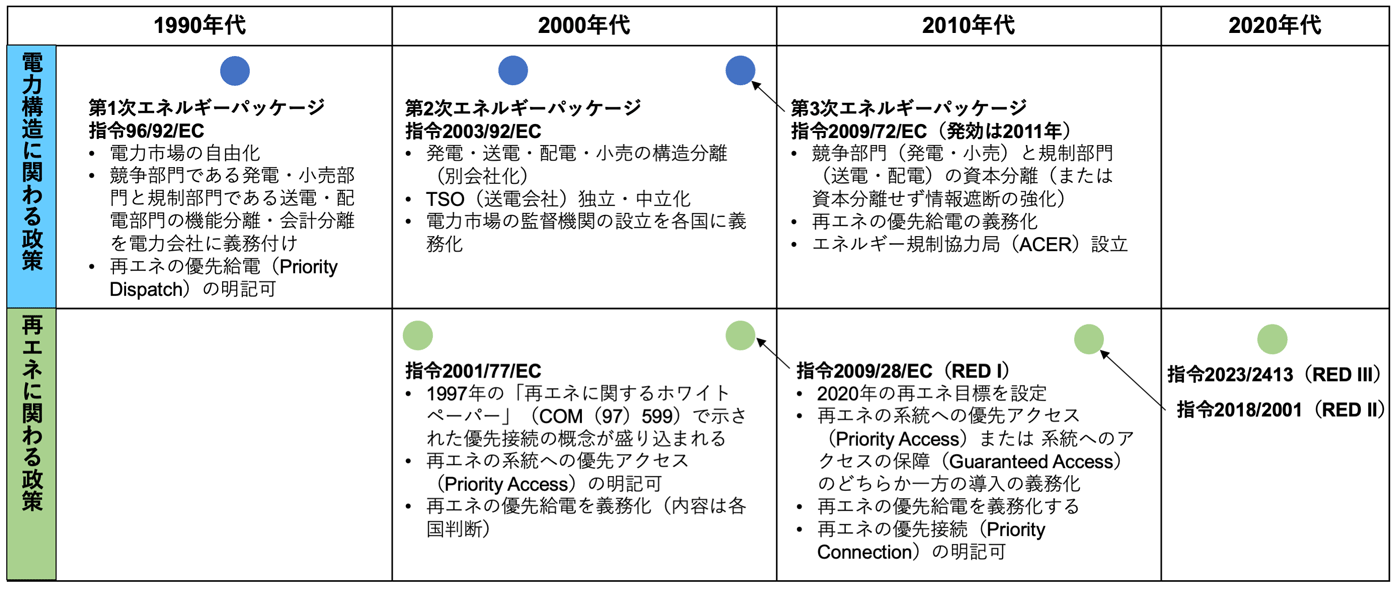
出所 山田光(2012)「発送電分離は切り札か 電力システムの構造改革」日本評論社、道満(2020)「EU における再生可能エネルギーの『優先接続』の発達」日本 EU 学会年報 第39号 pp. 126-152 をもとに作成
欧州の電力会社はもともと垂直統合型であったが、第1次から第3次エネルギーパッケージのもと、それらは発電、送電、配電、小売を行う組織に構造分離された。この中でも送電と配電は規制部門となり、オープンアクセス、中立性と公平性が求められた。一方、EUにおける再エネの導入については、2001年の指令にて目標が定められ(法的拘束力はなし)、2009年の指令(RED I:レッドワン、最初の指令)では最終エネルギー消費に占める再エネの割合が拘束力のある目標として示された。これらに伴い、優先接続や優先給電が義務化された。優先接続、優先アクセス、優先給電の前提としては、「送配電インフラが事業者に差別なく使われるインフラであるということ」「電力市場の自由化の推進により卸売電力市場他各種電力市場が発達したこと」が挙げられる。
以降に、EUの政策で使用される「優先接続(Priority Connection)」「優先アクセス(Priority Access)」「優先給電(Priority Dispatch)」の現在の概要をまとめる注16。
〔2〕3つの優先措置(優先接続・優先アクセス・優先給電)とその変遷
(1)優先接続:事業者の接続リスクを最小化する初期参入支援
優先接続(Priority Connection)とは、再エネ電源が送配電ネットワークへの接続を申請する段階において、他の電源より不利に扱われることなく、系統への接続を認められることを指す。EUでは2009年の再生可能エネルギー指令(RED I:指令2009/28/EC)においてこの概念が明確に位置づけられた。
この制度により、再エネ発電事業者は「系統に接続できないかもしれない」という不確実性を大きく減らすことができた。計画・申請段階で接続を拒否されたり、系統全体の増強費用を過度に負担するよう求められたりするリスクが抑えられ、事業計画を立てやすくなった(もっとも、接続点までの設備など、発電事業者が一定の費用を負担する場合はあり得る注17)。
(2)優先アクセス:出力制御リスクを低減し収益予見性を確保
優先アクセス(Priority Access)とは、すでに稼働している再エネ発電設備が、送配電ネットワークを利用する際に優先的に扱われることを意味する。言い換えれば、再エネで発電された電力が、原則として出力制御(発電停止や出力抑制)を受けにくいということである。
これによって、再エネ発電事業者は「発電しても電気を流せず、収益が下がる」というリスクを小さくすることができた。出力抑制が行われた場合の補償の有無や内容は国ごとに異なるが、EUの電力市場規則(Regulation (EU) 2019/943)では、事業者が不当に経済的な不利益を被らないことが原則として定められている注18。
(3)優先給電から市場統合へ:メリットオーダー活用とRED IIによる改定
給電の順序、すなわちどの電源から系統に電気を流すかについては、EUでは早くから「メリットオーダー」という考え方が採用されてきた。これは、発電の限界費用が安い電源から順に給電するというルールである。太陽光発電や風力発電は燃料を必要としないため、限界費用が低く、結果として優先的に給電されやすい。
これに加え、EUでは国内電力市場の共通ルールに関する指令(指令2003/54/EC)において、再エネを優先して給電する(Priority Dispatch)ことも規定されていた注19。これは、単にコストが安いからという理由だけでなく、政策として再エネを積極的に系統に取り込むための仕組みであった。
しかし、2018年に採択された再生可能エネルギー指令(RED II:レッドツー。2番目のRED指令)では、この考え方が修正された。RED IIでは、再エネも含めて市場メカニズムに基づいて給電することが原則とされ、再エネが常に絶対的に優先給電されるわけではなくなった。
もっとも、太陽光や風力といった再エネは限界費用が低いため、平常時には依然として燃料費のかかる電源より優先して給電されることが多い。一方で、系統制約が発生し、供給を抑制する必要がある場合には、再エネも発電コストや再給電コスト、系統条件などを踏まえて抑制対象となり得る。また、供給が過剰となり卸売電力市場でマイナス価格が生じる場合には、再エネ事業者自身が出力を抑制する判断を行うことになる。
このようにEUでは、①接続申請段階での優先接続、②稼働後の優先アクセス、③給電ルールにおける再エネへの配慮と市場への統合、という3つの局面で制度が整備されてきた。これらの仕組みが、米国や日本と比べてEUで再エネの普及が早く進んだ重要な要因の1つであると考えられる。
注16 道満(2020)が、これらの用語には曖昧さを含み、かつ時間の経過とともに意味が変遷していることを指摘している。本稿ではこの指摘も考慮し、最新と考えられる意味を採用した。
注17 https://www.ceer.eu/wp-content/uploads/2024/04/ACER-CEER-Position-on-Anticipatory-Invesments.pdfの【脚注12】に発電事業者が系統増強の負担をする場合があり得ることが示されている。
注18 https://eur-lex.europa.eu/eli/reg/2019/943/oj
注19 https://eur-lex.europa.eu/legal-content/EN/TXT/HTML/?from=LT&uri=CELEX%3A32003L0054
- この記事のキーワード
バックナンバー


関連記事

【第1回】転換を図る米国、現状打破を探る欧州
2025年9月8日 0:00

欧州の風力発電最前線 ― 第6回 日本のスマートグリッドがガラパゴス技術にならないために ―
2015年8月1日 0:00

WFES 2026(UAE:アブダビ)イベント・レポート:脱炭素が加速する「中東市場」と日本企業の新たな商機はどこか
2月26日 14:38

「容量市場」「需給調整市場」は競争市場になり得るか
2020年7月11日 0:00

可決・成立した新FIT法と再エネ・新エネ戦略〔前編〕―認定制度、買取価格の改革で持続可能な再エネの導入拡大を目指す―
2016年7月1日 0:00

欧州の風力発電最前線 ―第7回 (最終回) 将来のスーパーグリッドを支える風力発電―
2015年9月1日 0:00
筆者の人気記事


新着記事


新刊情報